Si vous avez contracté un crédit immobilier à un taux bien plus important que ceux pratiqués actuellement par les banques, il est temps d'envisager de faire un rachat de crédit immobilier. Le but est d'obtenir une réduction importante de vos mensualités afin de vous permettre de rééquilibrer votre budget et de retrouver un taux d'endettement raisonnable.
En 2026, après une courte accalmie, les taux immobiliers repartent à la hausse dans un marché redevenu volatil. Le rachat de crédit reste pourtant une réelle opportunité d’optimisation financière pour les propriétaires ayant emprunté au plus fort de la hausse, entre fin 2023 et 2024, à un taux nettement supérieur aux barèmes actuels, en particulier sur les gros encours.
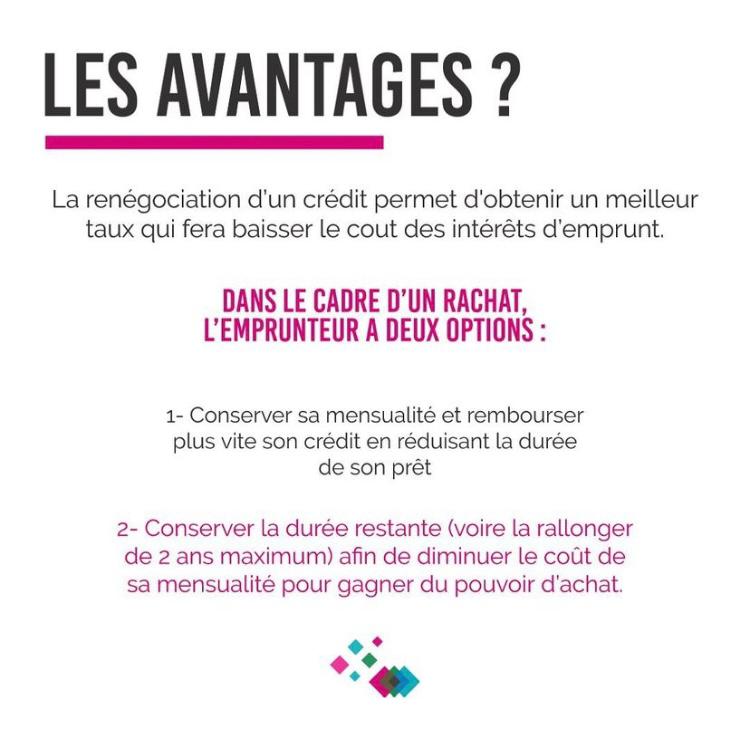
Un rachat de crédit immobilier vise deux buts majeurs : diminuer le montant de vos mensualités ou réduire la durée globale du remboursement. Faire jouer la concurrence entre institutions bancaires – en quête constante d’emprunteurs au profil sain – offre l’opportunité de négocier des propositions sur mesure et d’alléger le coût global des intérêts pour optimiser votre budget.
Ceci étant, la réussite d’une telle démarche exige une analyse précise. Même si les exigences d’octroi restent régies par le Haut Conseil de Stabilité Financière, une évaluation rigoureuse doit intégrer l’ensemble des frais liés au transfert ainsi que les indemnités légales.
Pour réussir votre opération, il convient de maîtriser les mécanismes de l’arbitrage financier et de l’assurance emprunteur. Ce guide vous présente une méthode structurée pour estimer la rentabilité de votre projet, détailler chaque dépense et faire de ce rachat un levier financier performant pour votre budget en 2026.
Les principes fondamentaux pour racheter son crédit immobilier
Réservé aux propriétaires immobiliers, le rachat de prêt consiste à faire solder son emprunt initial par un nouvel établissement proposant un taux nominal plus attractif. Sachez que cette démarche vous permet de renégocier votre dette sur de nouvelles bases contractuelles, tout en ajustant parfaitement vos échéances mensuelles à vos revenus actuels.
Ce dispositif s’applique aussi bien à une résidence principale ou secondaire qu’à un investissement locatif. Il est à noter que l’allègement de vos mensualités restaure immédiatement votre capacité d’emprunt afin de concrétiser de nouveaux projets patrimoniaux.
Attention toutefois à ne pas confondre le rachat de prêt immobilier avec le regroupement de crédits, qui fusionne des créances à la consommation et un emprunt immobilier au sein d’une seule échéance étalée dans le temps.
En choisissant de maintenir la durée initiale résiduelle sous le nouveau taux négocié, il faut avouer qu’une telle option diminue automatiquement vos mensualités dès la prise d’effet du nouveau contrat.
DÉPOSEZ VOTRE DEMANDE DE RACHAT
Réduire le montant de sa mensualité à durée constante
La première stratégie consiste à conserver la durée initiale restante de votre prêt tout en appliquant le nouveau taux négocié. Cette option entraîne une baisse mécanique et immédiate de votre mensualité de remboursement.
Précisons que l’argent ainsi économisé chaque mois peut être réinvesti dans une épargne de précaution ou servir à financer des travaux d’amélioration énergétique de votre habitat. Aussi, cette diminution de vos charges fixes améliore instantanément votre taux d’endettement auprès des banques.
Pour les foyers ayant subi une hausse progressive de leurs charges, diminuer le montant de l’échéance constitue le levier le plus efficace pour regagner un confort budgétaire au quotidien. En effet, ramener son taux d’endettement largement sous la barre des 35 % offre une vraie flexibilité financière.
Raccourcir la durée de son prêt pour maximiser les économies
L’autre alternative consiste à conserver des mensualités équivalentes à vos versements actuels, tout en réduisant le nombre d’années de remboursement. Cette approche représente la solution la plus avantageuse sur le plan strictement financier.
En réduisant la durée de l’emprunt, vous supprimez plusieurs années d’intérêts bancaires et devenez pleinement propriétaire de votre bien immobilier bien plus rapidement. Par exemple, pour un capital restant dû de 200 000 euros, raccourcir la durée de remboursement de quatre ans génère des économies très significatives sur le coût total du crédit.
En effet, plus la période de remboursement est courte, plus le montant total des intérêts perçus par la banque diminue. Ainsi, si vos ressources budgétaires actuelles vous permettent d’assumer vos échéances sans difficulté, il est fortement conseillé de privilégier la diminution de la durée afin d’optimiser au maximum votre gain financier net.
Le moment idéal pour faire racheter son crédit immobilier
La rentabilité d’une opération de rachat de crédit immobilier s’évalue principalement au regard de l’ancienneté de votre emprunt. En effet, le système bancaire français repose sur l’amortissement dégressif:
- Pendant le premier tiers du remboursement, la part d’intérêts prélevée sur chaque mensualité est prépondérante. C’est la période optimale pour renégocier votre taux et maximiser vos gains.
- En fin de contrat, la majeure partie des intérêts ayant déjà été acquittée, les économies générées ne permettent plus de couvrir les frais annexes de l’opération.
Lorsque l’opportunité se présente, l’économie nette réalisée reste très nette. Par exemple, pour un capital restant dû de 200 000 euros, réduire la durée d’emprunt de quatre ans permet d’éliminer plusieurs années de frais bancaires. Si votre capacité financière le permet, raccourcir l’échéancier s’avère toujours plus rentable que de simplement baisser la mensualité.
La règle du différentiel de taux minimum
Pour garantir la rentabilité financière d’un rachat de crédit immobilier, les spécialistes s’appuient sur un critère clé. L’écart entre le taux nominal en cours et l’offre de l’établissement concurrent doit idéalement atteindre au moins 0,70 % à 1,00 %. Toutefois, un différentiel moindre peut s’avérer suffisant dès lors que le capital restant à rembourser dépasse 350 000 euros.
Cette baisse de taux doit couvrir l’intégralité des charges associées à la résiliation du prêt initial et au montage du nouveau contrat. Notez aussi que plus l’échéance résiduelle est étendue (au moins 10 à 15 ans), plus les gains générés sur votre tableau d’amortissement seront significatifs. Par conséquent, une étude comparative détaillée demeure essentielle avant toute demande de transfert bancaire.
L’évaluation du capital restant dû
Le capital restant dû constitue le second élément déterminant pour mesurer la viabilité de votre démarche. En règle générale, un rachat de crédit immobilier s’avère pertinent dès lors que le solde à rembourser atteint au moins 70 000 euros.
Sous ce seuil, l’économie sur les intérêts bruts demeure généralement insuffisante pour compenser les frais de garantie et les formalités administratives. En parallèle, l’estimation actuelle de votre patrimoine immobilier joue un rôle central.
Si votre bien a gagné en valeur depuis son achat, l’établissement bancaire évaluera votre profil avec un niveau de risque particulièrement bas. Grâce à ce ratio hypothécaire avantageux, vous serez en position de force pour obtenir les taux les plus compétitifs auprès des comités d’engagement régionaux.
Les frais à intégrer dans le calcul de rentabilité en 2026
Le rachat d’un prêt immobilier génère plusieurs dépenses contractuelles qu’il convient d’évaluer rigoureusement dès le départ. Afin d’éviter toute sortie de trésorerie immédiate, ces frais sont quasi systématiquement incorporés au capital du nouveau crédit.
Pour garantir la réussite de cette opération, la détermination du point mort — le moment où les économies d’intérêts compensent l’ensemble des coûts engagés — s’avère essentielle. Du reste, le cadre légal limite strictement plusieurs de ces postes de dépenses afin d’éviter des pénalités exagérées aux emprunteurs.
Les indemnités de remboursement anticipé (IRA)
Un rachat anticipé de prêt immobilier entraîne un manque à gagner sur les intérêts futurs pour votre banque initiale. En guise de compensation, celle-ci facturera des Indemnités de Remboursement Anticipé (IRA).
Ces frais sont encadrés par le Code de la consommation qui fixe un plafond strict : ils ne peuvent excéder six mois d’intérêts sur le capital remboursé, ni dépasser 3 % du capital restant dû. La méthode de calcul retenue par l’établissement bancaire est systématiquement la plus avantageuse pour l’emprunteur.
Par exemple, pour un emprunt de 200 000 euros à un taux de 4 %, le montant de six mois d’intérêts s’élève à près de 4 000 euros, ce qui est nettement inférieur au plafond légal de 3 % (fixé à 6 000 euros). Ces pénalités sont exigibles au moment précis où le nouvel établissement bancaire transmet les fonds destinés à solder le prêt auprès de l’ancienne banque.
Les frais de garantie et de dossier bancaire
La mise en place du nouvel emprunt nécessite une garantie bancaire pour sécuriser les fonds accordés par l’établissement prêteur. Si votre prêt initial reposait sur une hypothèque, l’intervention d’un notaire sera requise pour régler les frais de mainlevée.
Pour le nouveau contrat, les organismes favorisent désormais la caution mutuelle (telle que Crédit Logement), une solution plus économique et plus flexible.
Voici les éléments clés à retenir concernant ces garanties et frais annexes :
- La caution mutuelle permet d’obtenir le remboursement d’une partie de votre versement au fonds de garantie au terme de l’emprunt.
- Les frais d’étude de dossier prélevés par la banque partenaire restent négociables et ajustables.
- Les honoraires dus au courtier spécialisé sont directement inclus dans le Taux Annuel Effectif Global (TAEG) proposé.
En règle générale, l’ensemble de ces frais de mise en place représente environ 1,5 % à 2,5 % du montant total du capital réaménagé.Votre expert calculera la période d’amortissement nécessaire pour couvrir ces coûts afin d’attester la rentabilité globale du changement de banque.
L’assurance emprunteur : le gisement d’économies majeur
L‘assurance de prêt immobilier constitue jusqu’à un tiers du coût total d’un emprunt, bien qu’elle soit fréquemment négligée durant les négociations financières. En 2026, l’évolution du cadre légal garantit aux emprunteurs une pleine autonomie dans le choix de leur assureur.
Changer d’assurance à l’occasion d’un rachat de crédit s’avère particulièrement rentable pour optimiser votre budget. Contrairement aux contrats individuels personnalisés, les offres de groupe des établissements bancaires appliquent une mutualisation des risques qui tire les prix vers le haut.
La délégation d’assurance et la loi Lemoine
Grâce à la loi Lemoine, la résiliation de l’assurance emprunteur n’est plus soumise à aucune contrainte de calendrier. La substitution de contrat s’effectue désormais librement, à tout moment et sans pénalités financières de la part de l’établissement prêteur.
Dans le cadre d’un rachat de crédit, vous avez la possibilité de décliner l’offre d’assurance de groupe proposée par la nouvelle banque au profit d’une délégation d’assurance externe. L’unique exigence réglementaire consiste à maintenir un niveau de garanties au moins équivalent à celui requis par le prêteur.
L’accès à un contrat individuel permet, notamment pour un jeune cadre non-fumeur, d’avoir des cotisations mensuelles divisées par deux ou trois. Cette réduction substantielle du coût de l’assurance amène une diminution directe et significative du TAEG global de votre rachat.
L’ajustement des quotités selon votre situation familiale
Le rachat de prêt constitue également l’occasion idéale pour réajuster la répartition de votre couverture en cas de changement de situation matrimoniale ou professionnelle. La quotité représente le pourcentage du capital garanti sur chaque tête au sein d’un couple.
Une couverture à 100 % sur chaque conjoint (soit 200 % au total) reste la formule la plus protectrice pour votre famille. Ceci dit, vous pouvez décider d’ajuster cette répartition pour réduire le coût des primes mensuelles tout en tenant compte de la disparité de vos revenus réels.
Les contrats délégués calculent souvent leurs cotisations sur le capital restant dû, ce qui signifie que votre prime d’assurance baisse au fil des années à mesure que vous remboursez votre dette. Notez que cette dégressivité vous assure un reste à vivre grandissant au fil de l’avancement de votre plan d’amortissement.
Pourquoi confier votre rachat de prêt à un courtier comme CREDIXIA ?
En 2026, la complexité réglementaire accrue du secteur bancaire transforme la recherche individuelle d’un financement en une tâche fastidieuse et délicate. Confier votre projet à un courtier expert en prêt immobilier vous offre la possibilité d’en déléguer l’intégralité à un spécialiste dédié à la défense de vos intérêts.
Appuyé sur une expertise établie depuis 1999, CREDIXIA dispose de partenariats directs avec l’ensemble des directions bancaires en France. Cet accompagnement sur mesure vous assure des conditions optimales de négociation, couvrant aussi bien le taux d’intérêt que les clauses annexes de votre crédit.
Une mise en concurrence exhaustive de l’ensemble du marché
Un emprunteur effectuant ses démarches en solo s’expose fréquemment à des exigences strictes ou à des grilles tarifaires rigides. En revanche, un courtier spécialisé bénéficie d’une vision globale et actualisée des critères d’octroi propres à chaque établissement bancaire.
Grâce à cette fine connaissance du secteur, nous identifions immédiatement les enseignes cherchant à attirer votre profil et sachant proposer les conditions financières les plus compétitives. Nous veillons également à optimiser votre dossier en mettant en relief la stabilité de vos ressources financières et la valeur patrimoniale de votre bien.
Au-delà du taux, notre intervention permet d’obtenir des conditions contractuelles avantageuses, telles que la modulation sans frais de vos remboursements ou la gratuité des remboursements anticipés. Cet accompagnement sur mesure convertit une négociation complexe en un parcours fluide, serein et parfaitement maîtrisé.
Un gain de temps précieux et des honoraires maîtrisés
En choisissant notre cabinet de courtage, vous vous épargnez la multiplication de rendez-vous bancaires chronophages. Il vous suffit de déposer l’ensemble de vos pièces justificatives une unique fois sur notre espace numérique sécurisé.
Votre conseiller dédié orchestre ensuite l’intégralité des démarches administratives jusqu’à l’officialisation de l’acte chez le notaire. Notre cabinet applique une tarification d’honoraires claire et compétitive, promptement amortie par la réduction substantielle des intérêts de votre nouvel emprunt.
- Une étude de faisabilité sur mesure et sans engagement vous est restituée sous 24 heures ;
- Nous comparons plus de vingt contrats d’assurance emprunteur externes afin de vous proposer la protection la plus performante au meilleur prix ;
- Nous coordonnons les échanges entre votre banque initiale, le nouvel établissement prêteur et l’étude notariale pour assurer un déblocage fluide des fonds.
Notre entière indépendance capitalistique vous assure des recommandations neutres, uniquement orientées vers la préservation de vos intérêts financiers. Chaque année, de nombreux propriétaires nous accordent leur confiance pour alléger leurs charges administratives et valoriser leur patrimoine immobilier.
Exemple concret d’un rachat de crédit immobilier réussi
Pour illustrer concrètement l’intérêt d’un rachat de prêt, analysons le cas d’un foyer ayant souscrit son crédit au plus fort de la hausse des taux. Imaginons un couple ayant emprunté environ 500 000 euros sur une durée de 20 ans au taux nominal de 4,40 %.
Après trois années de remboursement régulier, leur capital restant dû s’élève à 450 000 euros avec une durée résiduelle de 17 ans (soit 204 mois). Leur mensualité hors assurance s’établit à 3 136,64 euros par mois.
En 2026, ce couple décide de solliciter les experts de CREDIXIA pour faire racheter son prêt aux conditions actuelles du marché, en obtenant un nouveau taux négocié de 3,25 % sur la durée restante de 17 ans. Le tableau ci-dessous détaille l’impact financier de cette opération :
|
Paramètres du crédit |
Contrat initial en cours |
Nouveau contrat après rachat |
|
Capital restant dû |
450 000 € |
450 000 € (+ frais inclus) |
|
Taux d’intérêt nominal |
4,40 % |
3,25 % |
|
Durée restante |
17 ans (204 mois) |
17 ans (204 mois) |
|
Mensualité hors assurance |
3 136,64 € |
2 874,00 € |
|
Gain mensuel sur l’échéance |
— |
262,64 € par mois |
|
Économie brute sur les intérêts |
— |
53 579,84 € |
Après déduction d’environ 14 000 euros de dépenses annexes (9 900 euros d’indemnités de remboursement anticipé, plafonnées à six mois d’intérêts, ainsi que les frais de caution et de dossier), le gain net s’élève à près de 39 500 euros sur l’échéancier résiduel. En parallèle, cette opération dégage immédiatement plus de 260 euros de trésorerie mensuelle disponible pour le ménage. Sur un encours de cette taille, l’écart de taux reste suffisant pour rendre le rachat rentable, même dans un contexte de remontée des taux.
En résumé, le rachat de crédit immobilier en 2026 représente une opportunité concrète pour assainir vos finances et optimiser la valeur de votre patrimoine. Les conditions de taux actuelles ouvrent encore des perspectives avantageuses qu’il serait regrettable de ne pas exploiter faute de renseignements.
Bien que l’immobilier demeure le placement privilégié en France, la rentabilité de votre patrimoine repose avant tout sur une gestion proactive de vos encours bancaires. En vous faisant accompagner par des experts qualifiés, vous aborderez cette démarche en toute sérénité tout en vous assurant une réelle efficacité financière.
Chaque situation étant spécifique, elle requiert une analyse comparative sur mesure. Nos équipes sont à votre disposition pour étudier votre tableau d’amortissement et évaluer avec précision les économies réalisables sur vos échéances. Prendre en main la gestion de vos prêts dès aujourd’hui constitue la première étape vers la stabilité financière et la réalisation de vos futurs projets.